Рассрочка от застройщика на Пхукете: как устроена и где ловушка
«Рассрочка на 5, 8 и даже 15 лет без подтверждения дохода» звучит как ипотека без банка. На деле это два разных продукта. Рассрочка на время стройки есть почти в каждом проекте и обходится без переплаты. Рассрочка после сдачи встречается реже, стоит денег и меняет то, когда квартира становится вашей. Новостройки с графиком платежей есть в каталоге 2R Real Estate, а ниже разберём, как устроены оба варианта и где в них ловушка.
Главное из статьи:
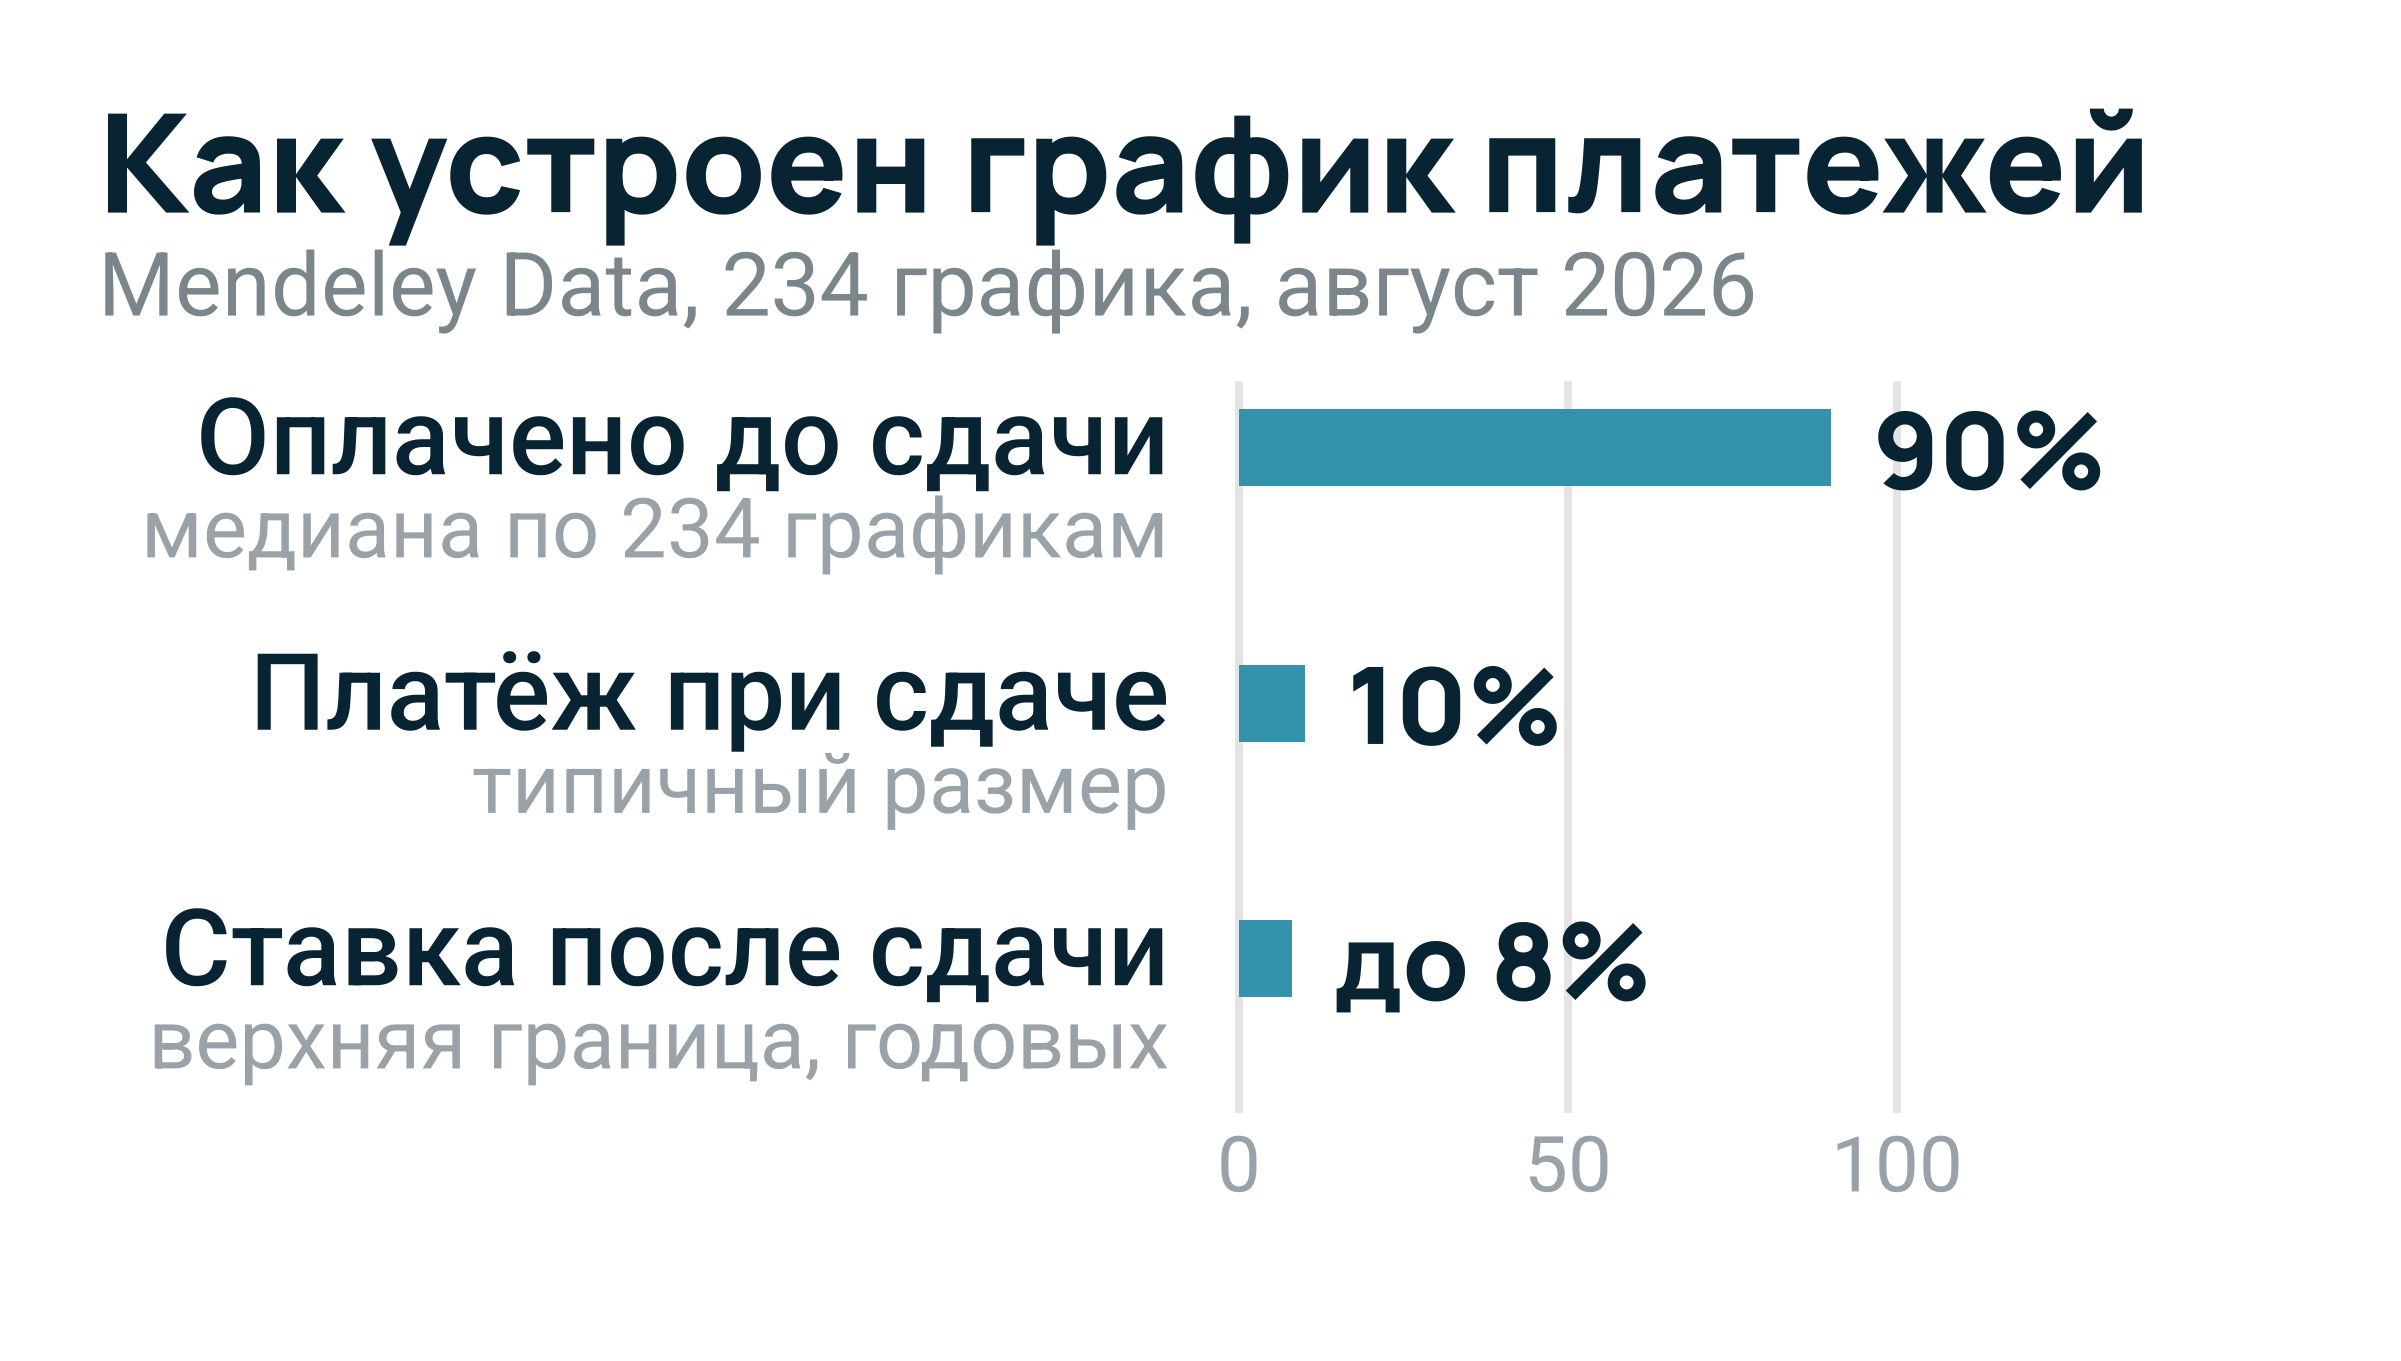
- По 234 графикам застройщиков Пхукета медиана такая: 90% цены покупатель платит до сдачи дома.
- Рассрочка после сдачи обычно идёт под процент, от 3 до 8% годовых.
- Право собственности переходит после полной оплаты: пока долг не закрыт, квартира не ваша.
- Каждый платёж должен прийти из-за рубежа в валюте, иначе freehold не оформят.
- За оплату сразу застройщики часто дают скидку, и её стоит сравнить с переплатой.
Два вида рассрочки, которые путают
Во время стройки. Депозит при бронировании, затем платежи по этапам: фундамент, каркас, отделка. Последний платёж при сдаче, обычно около 10%. Процентов здесь нет, но и защиты мало: девять десятых денег уходят под дом, которого ещё не существует, и защищены только договором.
После сдачи. Часть цены, иногда половина и больше, выплачивается уже после получения ключей, на срок от нескольких лет. Именно её рекламируют как «рассрочку на 5 или 15 лет». На остаток обычно начисляется процент, по разным источникам от 3 до 8% годовых.
Что не меняется. Форма владения от графика платежей не зависит. Freehold по-прежнему требует свободной иностранной квоты в здании и денег из-за рубежа.
Когда стройка выгоднее готовой квартиры, разобрано в статье про новостройка или готовая недвижимость.
Пока рассрочка не выплачена, квартира не ваша. В большинстве договоров с рассрочкой право собственности переходит только после полной оплаты. Вы живёте в квартире или сдаёте её, но в Земельном департаменте она записана на застройщика.
Если застройщик обанкротится или договор будет расторгнут из-за просрочки, ваши платежи окажутся требованием к компании, а не собственностью. Спросите, где хранятся документы на передачу права: надёжнее всего у юриста или на эскроу.
Как выглядит типичный график
В августе 2026 года исследователи собрали 234 опубликованных графика платежей застройщиков Пхукета. Медианный покупатель отдаёт 90% цены до того, как получит квартиру, а платёж при сдаче чаще всего равен 10%.
Это значит, что «рассрочка» на время стройки на деле почти полная предоплата, растянутая на срок строительства. Скидки за более раннюю или полную оплату встречаются часто, но в опубликованных графиках их не видно: о них договариваются отдельно.
Рассрочка после сдачи переворачивает эту картину: денег вперёд меньше, зато появляется процент и задержка с правом собственности.
Рассрочка на время стройки и после сдачи одной таблицей
Цифры типичные, конкретные условия всегда в договоре.
| Критерий | Во время стройки | После сдачи |
|---|---|---|
| Когда платите | по этапам стройки, около 10% при сдаче | часть цены после ключей |
| Переплата | обычно нет | процент, от 3 до 8% годовых |
| Когда квартира ваша | при сдаче и полной оплате | после последнего платежа |
| Главный риск | задержка или срыв стройки | долг перед застройщиком |
| Продать до конца | переуступка за 1 до 3% | часто ограничена договором |
Посчитайте полную цену: сумму всех платежей с процентами сравните с ценой при оплате сразу и со скидкой за неё. Разница нередко оказывается больше, чем кажется по ежемесячному платежу.
Что проверить в договоре рассрочки
График и штрафы. Даты платежей, штраф за просрочку и условие, при котором застройщик может расторгнуть договор. Отдельно: что будет с уже внесёнными деньгами при расторжении.
Процент и полная цена. Ставка, способ начисления и итоговая сумма к выплате. Сравните с ценой при полной оплате.
Переход права. Когда квартиру регистрируют на вас и где хранятся документы на передачу до этого момента.
Квота и деньги. Письменное подтверждение свободной иностранной квоты до депозита и банковское подтверждение по каждому платежу. Как платить из России, разобрано в статье про покупку квартиры, а проверка застройщика в статье про как проверить агентство и застройщика.
Кому подходит рассрочка, а кому нет
Подходит, если вы покупаете для жизни, готовы платить по этапам стройки и выбрали застройщика со сданными проектами. Тогда рассрочка просто совпадает с графиком строительства.
Осторожно, если вы рассчитываете гасить рассрочку после сдачи из дохода от аренды. Доход может оказаться ниже обещанного, а платёж останется прежним. Реальную доходность разбираем в статье про недвижимость в Таиланде для инвестора.
Не подходит, если цель перепродать до конца выплат: переуступка стоит денег, а договор её иногда запрещает.